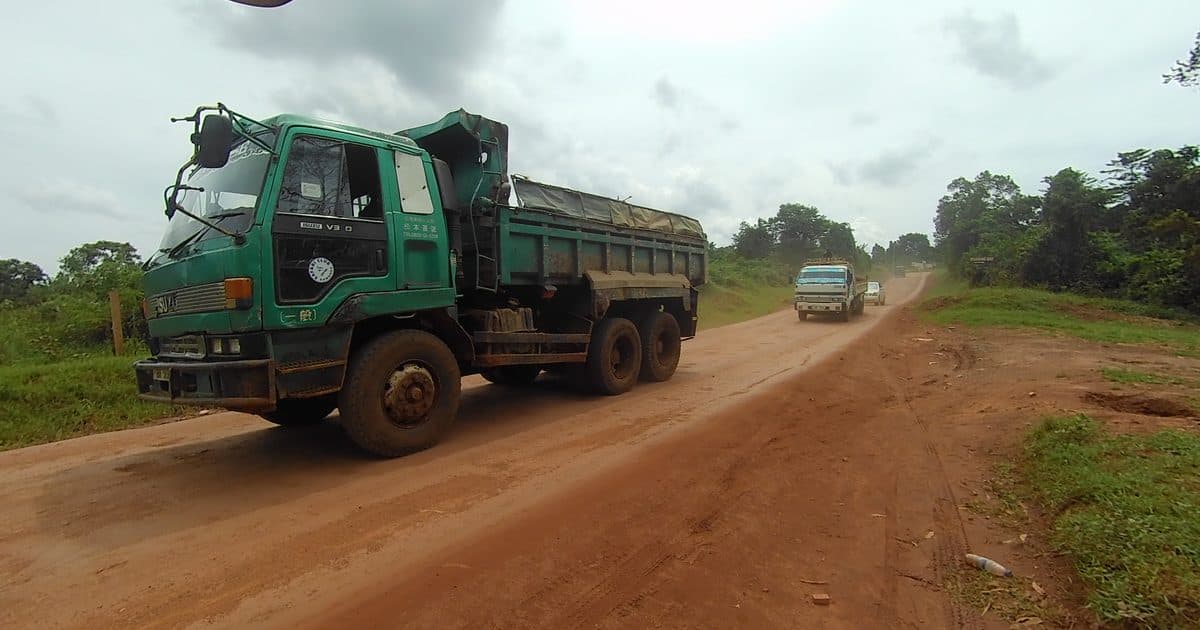
Un chargeur qui compare une cotation Dakar Bamako à une cotation équivalente en Asie du Sud Est arrive vite à la même conclusion : le transport africain coûte cher. Il a raison sur le prix. Il se trompe sur la cause.
La Banque mondiale a documenté cet écart dans son étude de référence sur les prix et les coûts du transport en Afrique. Le résultat est resté contre-intuitif quinze ans après sa publication : les coûts d'exploitation sur les grands corridors africains sont comparables à ceux d'autres régions en développement, alors que les prix payés par le chargeur sont nettement plus élevés. En Afrique de l'Ouest et centrale, l'étude chiffre des marges de 60 à 160 %.
Autrement dit, ce n'est pas le camion qui coûte cher. C'est l'accès au camion.
Ce qui se paie vraiment dans un prix de transport
Décomposons ce qu'un chargeur paie, en distinguant ce qui produit le service de ce qui produit la rente.
Ce qui produit le service : le carburant, les pneumatiques, l'entretien, le chauffeur, l'amortissement du véhicule, l'assurance, les frais de passage réguliers. Ces postes sont à peu près les mêmes partout, aux prix locaux près, et un exploitant les connaît au franc près.
Ce qui produit la rente : l'organisation de l'accès au fret. Sur une grande partie des corridors, la marchandise n'est pas confiée directement par le chargeur au transporteur. Elle passe par des files d'attente et des tours de rôle, où le camion prend le chargement quand vient son tour, indépendamment de son coût ou de sa qualité. L'étude de la Banque mondiale note que le contrat direct entre chargeur et transporteur est inexistant en Afrique centrale et marginal en Afrique de l'Ouest.
Un système de file protège deux choses : la place de ceux qui y sont déjà, et le prix. Il n'a aucune raison de récompenser celui qui roule mieux.
Une marge élevée n'est pas un signe de prospérité
C'est le contresens le plus fréquent chez les investisseurs qui découvrent le secteur. Des marges de 60 à 160 % évoquent une industrie florissante. La réalité de terrain est inverse.
Ces marges coexistent avec des flottes mal employées, des véhicules d'occasion, de la surcharge chronique et des trésoreries tendues. L'explication tient en une phrase : quand un camion ne roule que quelques jours par mois parce qu'il attend son tour, il faut une marge énorme sur chaque voyage pour couvrir l'année. Le prix est haut parce que l'actif est mal utilisé, pas parce que l'exploitant s'enrichit.
C'est pour cela qu'un discours sur la baisse des prix sans amélioration de l'emploi des camions ne tient pas. On ne baisse pas durablement un prix en comprimant une marge qui finance de l'immobilisation. On le baisse en supprimant l'immobilisation.
L'autre moitié du problème est sur la route
Le reste de l'écart de prix se joue entre les postes de contrôle. L'UEMOA et la CEDEAO ont mis en place dès 2007 un Observatoire des Pratiques Anormales sur les axes inter États. On ne crée pas un observatoire des pratiques anormales sur des corridors qui fonctionnent normalement.
Ces arrêts coûtent deux fois. Une fois en prélèvements, une fois en heures. Et les heures se paient plus cher que les prélèvements : un ensemble immobilisé trois jours sur un trajet de cinq, c'est une rotation perdue dans le mois.
Ce point a une conséquence directe, vérifiable par n'importe quel exploitant : le nombre d'arrêts dépend surtout de la qualité du dossier documentaire. Un camion dont les papiers sont complets, dont la lettre de voiture est propre et dont le transit est ouvert correctement passe. Celui qui improvise s'arrête.
Ce que cela ouvre à un opérateur sérieux
Prenons le raisonnement dans l'autre sens. Sur ce marché, un opérateur qui obtient trois choses prend une position très solide.
L'accès direct au fret. Contourner la file, c'est traiter directement avec le chargeur. Cela suppose d'être choisi pour autre chose que son rang : des véhicules en règle, une traçabilité, une facturation propre.
Le taux d'emploi. Le levier principal n'est pas le prix au kilomètre, c'est le nombre de kilomètres chargés par an. Un ensemble qui tourne trois fois plus qu'un autre peut afficher un prix inférieur et gagner davantage.
Le passage. Un dossier complet, un transit inter États bien ouvert, un chauffeur qui sait ce qu'il transporte : c'est ce qui transforme cinq jours de route en trois.
Aucune de ces trois choses ne demande d'attendre une route neuve. Toutes se construisent avec de l'organisation et un peu de discipline administrative.
Ce que nous faisons de cet écart
GraceRoad est né de cette lecture. Nous ne vendons pas du kilomètre moins cher en rognant sur la marge de quelqu'un. Nous prenons l'écart là où il se trouve.
Nous vérifions chaque transporteur partenaire pièce par pièce avant la première course, parce qu'un véhicule en règle s'arrête moins. Nous montons le dossier de chaque opération de façon méthodique avant le départ, parce que c'est le dossier qui décide du temps de route. Nous suivons le camion et nous montrons au client où il est, parce qu'un chargeur qui sait n'appelle pas et ne double pas sa commande.
Sur un marché où le prix contient 60 à 160 % de marge d'organisation, la place ne se gagne pas en cassant les prix. Elle se gagne en supprimant les raisons pour lesquelles ils sont hauts.
Sources : Banque mondiale, Transport Prices and Costs in Africa (comparaison des coûts et des prix sur les corridors, marges en Afrique de l'Ouest et centrale, contractualisation directe, effets des systèmes de répartition du fret) ; UEMOA et CEDEAO, Observatoire des Pratiques Anormales (2007) ; Banque africaine de développement (part de la route dans le fret intérieur).