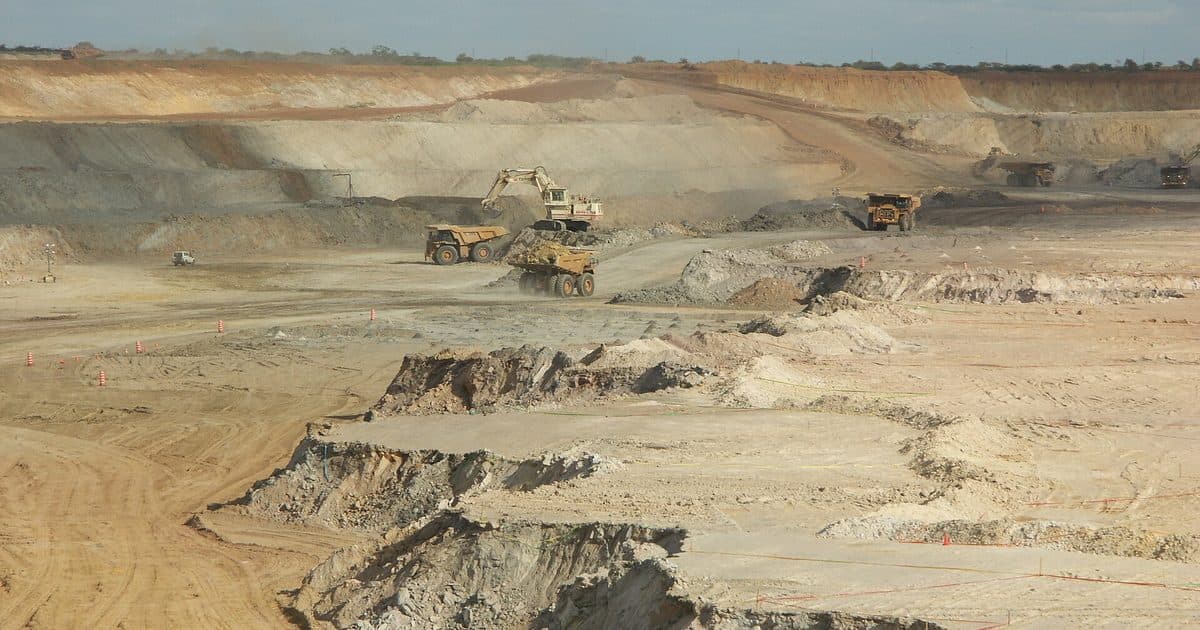
Le 4 août 2025, un décret du président guinéen a retiré à GAC, filiale d'Emirates Global Aluminium, sa concession de bauxite de 690 km² à Boké. Selon le communiqué officiel, la concession a été confiée gratuitement et sans compensation à une société d'État créée dans la foulée, Nimba Mining. Deux mois plus tôt, le Burkina Faso avait achevé de transférer cinq actifs aurifères à sa société minière d'État. Le 19 juin 2025, le Niger avait annoncé la nationalisation de la SOMAÏR, la société d'uranium d'Arlit créée en 1968 avec le groupe français Orano. Et le 16 juin 2025, la justice malienne avait placé sous administration provisoire le complexe aurifère de Loulo-Gounkoto, exploité par Barrick.
On répète souvent que l'Afrique manque de capitaux. Les faits disent autre chose. Le frein, c'est que la parole signée ne tient pas.
L'argent existe, y compris en Afrique
En octobre 2024, Montage Gold a réuni 825 millions de dollars pour construire la mine d'or de Koné, en Côte d'Ivoire, auprès d'un financeur canadien et d'un groupe minier chinois. Le code minier ivoirien date de 2014, et sa seule retouche fiscale, en 2018, a épargné les conventions déjà signées. Les financeurs savaient à quoi s'attendre.
Et l'argent n'est pas seulement étranger. Selon le rapport 2025 de l'OCDE sur les marchés de capitaux africains, les compagnies d'assurance et les caisses de retraite du continent détiennent environ 775 milliards de dollars, dont 455 milliards pour les seules caisses de retraite. Dans certains pays, 70 à 80 % de ces portefeuilles dorment en titres d'État. Très peu de cet argent finance des mines, des usines ou des infrastructures sur le continent.
L'Afrique a donc les matières premières, et une partie de l'épargne. Ce qu'elle ne construit pas, c'est la chaîne de valeur entre les deux.
Ce qui a changé en deux ans
| Date | Pays | Décision |
|---|---|---|
| 20 juin 2024 | Niger | Retrait du permis d'exploitation d'Imouraren, filiale d'Orano |
| 19 juin 2025 | Niger | Annonce de la nationalisation de la SOMAÏR, créée en 1968 |
| 26 mai 2025 | Guinée | Retrait de 129 permis d'exploration |
| Juin 2025 | Burkina Faso | Transfert de cinq actifs aurifères, dont Wahgnion et Boungou, à la société d'État |
| 16 juin 2025 | Mali | Administration provisoire de Loulo-Gounkoto |
| 4 août 2025 | Guinée | Retrait de la concession de GAC, filiale d'Emirates Global Aluminium, sans compensation |
Chaque État a ses raisons, et certaines sont légitimes : une part plus juste de la richesse, des usines de transformation promises et jamais construites, des permis dormants. Le Mali et Barrick ont fini par s'entendre en novembre 2025 : l'accord met fin à l'administration provisoire et rend le contrôle du site à Barrick. Mais la méthode compte autant que le but. Quand un contrat peut être déchiré par un décret, le financeur suivant ajoute une prime de risque, exige un rendement plus élevé, ou va ailleurs.
Le coût d'une parole qui ne tient pas
Un investisseur minier engage son argent pour quinze ou vingt ans. Il accepte la géologie incertaine, les prix qui varient, les routes difficiles. Ce qu'il ne peut pas chiffrer, c'est le risque qu'on change les règles après la construction.
Les arbitrages internationaux ne réparent pas ce dommage. Orano a obtenu en septembre 2025 une décision du tribunal arbitral du CIRDI interdisant au Niger de vendre l'uranium retenu de la SOMAÏR. Mais une décision d'arbitrage ne remet pas une mine en marche, et elle ne rassure pas le prochain investisseur.
Le prix de cette insécurité est payé par tout le monde : par l'État, qui vend ses ressources moins cher parce que le risque est plus élevé ; par les entreprises locales, qui ne trouvent pas de partenaires ; par les populations, qui attendent les emplois.
Ce que nous croyons
Nous ne pensons pas que l'Afrique soit victime. Nous pensons qu'elle n'ose pas encore croire en elle-même.
Un pays qui croit en ses ressources construit trois choses à la fois. Une chaîne de valeur, pour transformer sur place au lieu de vendre la matière brute pour quelques centimes. Une chaîne de protection juridique, pour que la parole signée soit respectée par le gouvernement suivant. Et des fonds propres, pour que son épargne investisse à côté des étrangers au lieu de dormir en bons du Trésor.
Les trois vont ensemble. Un fonds de pension africain n'investira pas dans une mine dont le permis peut disparaître. Une usine de transformation ne se finance pas si son approvisionnement dépend d'un décret. Et un investisseur étranger reste plus volontiers là où les nationaux ont eux-mêmes mis leur argent.
La Côte d'Ivoire montre qu'on peut attirer des capitaux en gardant ses règles. Ce n'est pas une question de moyens. C'est une question d'initiative et de constance.
Questions fréquentes
Pourquoi investir en Afrique est-il risqué ?
Les risques géologiques, de sécurité et d'infrastructure sont réels, mais le plus difficile à chiffrer est le risque juridique : la possibilité que l'État modifie les règles, retire un permis ou nationalise un actif après l'investissement.
Quels pays africains ont nationalisé des mines récemment ?
Entre 2024 et 2025, le Niger a retiré le permis d'Imouraren et annoncé la nationalisation de la SOMAÏR, le Burkina Faso a transféré cinq actifs aurifères à sa société d'État, et la Guinée a retiré sa concession à GAC, filiale d'Emirates Global Aluminium.
L'Afrique manque-t-elle de capitaux ?
Pas autant qu'on le dit. Les assureurs et les caisses de retraite africains détiennent environ 775 milliards de dollars selon l'OCDE, mais une grande partie est placée en titres d'État plutôt que dans des projets productifs.
Comment protéger un investissement en Afrique ?
Par une convention claire avec l'État, des clauses de stabilité, un mécanisme d'arbitrage, une assurance contre le risque politique, et des partenaires locaux qui ont eux-mêmes investi.
Ce que nous faisons
GraceRoad travaille pour des acheteurs et des investisseurs qui veulent opérer en Afrique de l'Ouest. Avant tout projet, nous vérifions les titres, les conventions et l'historique des relations entre l'État et les opérateurs du secteur, et nous le disons quand le risque juridique nous paraît trop élevé.
À lire aussi : pourquoi il n'y a pas de Glencore ou de Cargill africain et JORC, ressources et réserves : le vocabulaire minier.
Sources : Mining Weekly, 5 août 2025, Mining.com et Le360 Afrique, 6 août 2025, sur le retrait de la concession de GAC en Guinée et sa remise à Nimba Mining ; Mining Weekly, 12 juin 2025, sur le transfert de cinq actifs aurifères au Burkina Faso ; Orano, communiqués du 20 juin 2024, de juin 2025 et du 26 septembre 2025, et World Nuclear News, sur Imouraren, la SOMAÏR et la décision du CIRDI ; Barrick Mining, communiqué du 24 novembre 2025, sur Loulo-Gounkoto ; gouvernement de Guinée, communiqué du 26 mai 2025, sur les 129 permis ; Mining Weekly et The Northern Miner, 24 octobre 2024, sur le financement de Koné ; ordonnance n° 2018-144 du 14 février 2018 modifiant le code minier ivoirien ; OCDE, « Africa Capital Markets Report 2025 », chapitre sur les compagnies d'assurance et les caisses de retraite, citant l'Africa Finance Corporation.