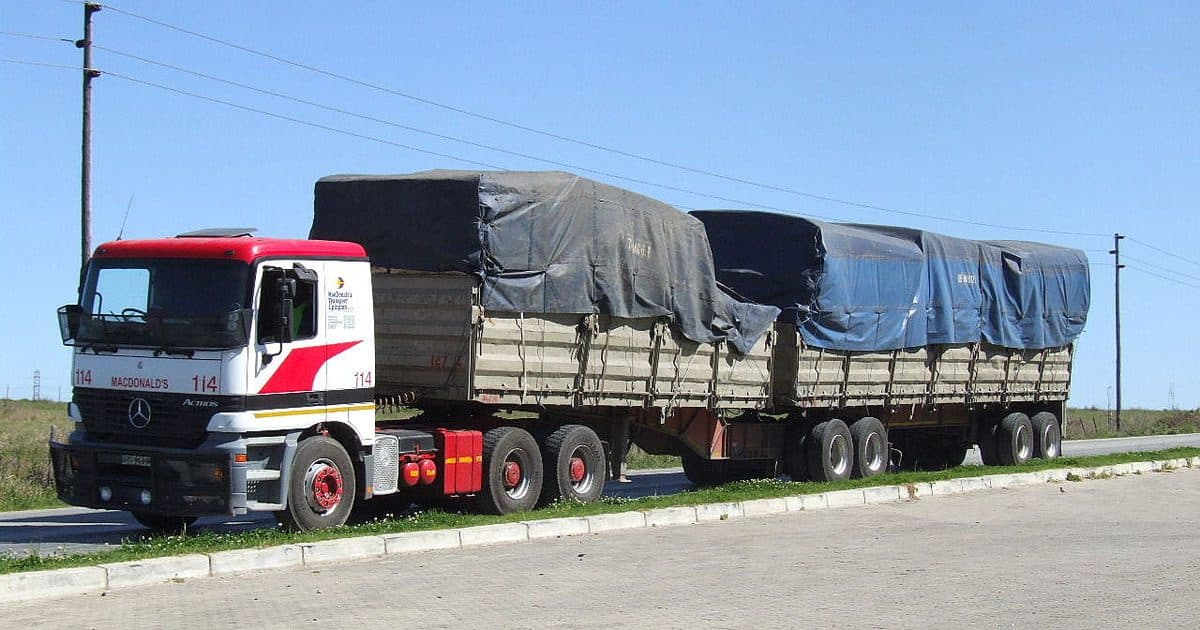
Un transporteur de Kaolack veut ajouter un ensemble. Il a le fret, il a le chauffeur, il a l'atelier. Il lui manque l'argent. La question qu'il pose à son banquier, et celle qu'il devrait poser, ne sont pas la même.
Il demande : quel taux ? On lui répond un chiffre qui, dans l'UEMOA, est plus bas qu'on ne le croit. Le taux débiteur moyen s'établissait à 6,73 % en 2025 selon la BCEAO, et le taux d'usure plafonne à 14 % pour les banques et 24 % pour les établissements financiers. Comparé aux 25 à 30 % que pratiquent couramment les banques commerciales ghanéennes, c'est un marché du crédit bon marché.
Et pourtant très peu de transporteurs obtiennent ce financement. Le problème n'est pas le prix de l'argent. C'est l'accès, et ce que l'attente coûte.
Le taux n'est pas le coût
Prenons un ensemble d'occasion récent, financé sur cinq ans. À 7 % l'an, le coût des intérêts sur la durée reste modéré, de l'ordre d'un cinquième du capital. À 14 %, il approche la moitié. L'écart est réel, mais il pèse moins lourd que trois autres postes que personne n'affiche.
Le temps mort avant le premier chargement. Entre l'accord de principe et la mise en route, il se passe souvent des semaines : immatriculation, assurance, visite technique, licence de transport, carte de stationnement, et selon les cas l'autorisation de transport international. Chaque semaine d'attente est une semaine d'échéance à payer sans recette.
La garantie. C'est le vrai mur. La plupart des exploitants n'ont ni titre foncier ni actif que la banque accepte en nantissement. Le camion lui-même passe mal en garantie sur un marché où la revente forcée est lente. À défaut de garantie, le dossier est refusé, ou renvoyé vers un financement plus cher.
Les mois creux. Un ensemble qui tourne huit mois sur douze rembourse douze mois. C'est mathématique, et c'est ce qui casse les plans de financement les plus sérieux.
Le vrai déterminant : les kilomètres chargés
Un plan de remboursement ne se juge pas sur le taux, mais sur le nombre de kilomètres chargés que le véhicule fera dans l'année.
Deux ensembles identiques, achetés le même jour au même prix, avec le même crédit, peuvent finir l'année avec un rapport de un à trois sur le chiffre d'affaires. Ce n'est pas une figure de style. La différence se joue sur quatre points :
- le temps d'attente entre deux chargements, qui dépend du mode d'accès au fret ;
- le fret de retour, ou son absence : 30 à 40 % des camions reviennent à vide selon les autorités de corridor ;
- le temps passé aux contrôles, qui dépend du dossier documentaire ;
- l'immobilisation pour panne, qui dépend de l'entretien et de l'âge du véhicule.
Un exploitant qui maîtrise ces quatre points supporte sans difficulté un crédit à 14 %. Un exploitant qui ne les maîtrise pas est en difficulté à 7 %.
Pourquoi le leasing change la donne
Le crédit classique finance un actif contre une garantie. Le crédit-bail finance un usage contre la propriété de l'actif : le bailleur reste propriétaire jusqu'à la levée d'option, ce qui règle la question de la garantie sans demander de titre foncier.
Sur le papier, le loyer paraît plus cher que la mensualité d'un prêt. En pratique il embarque souvent l'assurance et une partie de l'entretien, et surtout il devient accessible à des exploitants que la banque refuse. Pour une entreprise de transport, ce n'est pas une préférence de comptable : c'est la différence entre financer et ne pas financer.
Le point d'attention est ailleurs : dans le contrat. La durée doit correspondre à la durée d'emploi réelle du véhicule, pas à la durée fiscale. Un ensemble loué sur trois ans mais employé six mois par an coûte deux fois ce qu'il rapporte.
Ce qu'un financeur regarde vraiment
Nous voyons passer les deux côtés de cette table. Un financeur, banque ou bailleur, ne cherche pas un bon taux. Il cherche à éliminer trois incertitudes :
L'existence des recettes. Des contrats, des factures, un historique. Un exploitant qui vit de fret occasionnel n'a rien à montrer, même s'il roule beaucoup.
La localisation de l'actif. Un camion suivi est un camion retrouvable. Cela paraît trivial, c'est pourtant l'un des premiers arguments qui font baisser une prime d'assurance et lever une réticence de bailleur.
La conformité. Des papiers à jour, des visites techniques valides, des assurances qui courent. Un actif immobilisé par un contrôle ne rembourse rien.
Ces trois éléments ne coûtent presque rien à produire. Ils ne se produisent simplement pas tout seuls.
Ce que nous apportons à un transporteur qui veut grandir
Un transporteur partenaire de GraceRoad est vérifié pièce par pièce, reçoit des courses documentées, et chaque véhicule affecté est suivi pendant la course. À la sortie, il dispose de trois choses qu'il n'avait pas : un flux de courses régulier, des factures propres, et la preuve que ses véhicules roulent.
Ce n'est pas du financement. C'est ce qui rend un dossier de financement recevable, et ce qui fait qu'un camion acheté à crédit roule assez pour payer ses échéances.
Si vous montez une flotte et que vous cherchez du fret régulier plutôt qu'un meilleur taux, c'est exactement la conversation que nous avons tous les jours.
Sources : BCEAO, conditions de banque dans l'UEMOA (taux débiteur moyen 2025, taux d'usure applicable aux banques et aux établissements financiers) ; données publiques sur les taux bancaires au Ghana ; autorités de corridor et études logistiques récentes sur la part des trajets à vide ; Banque mondiale, Transport Prices and Costs in Africa (emploi des flottes, stratégies des exploitants).